

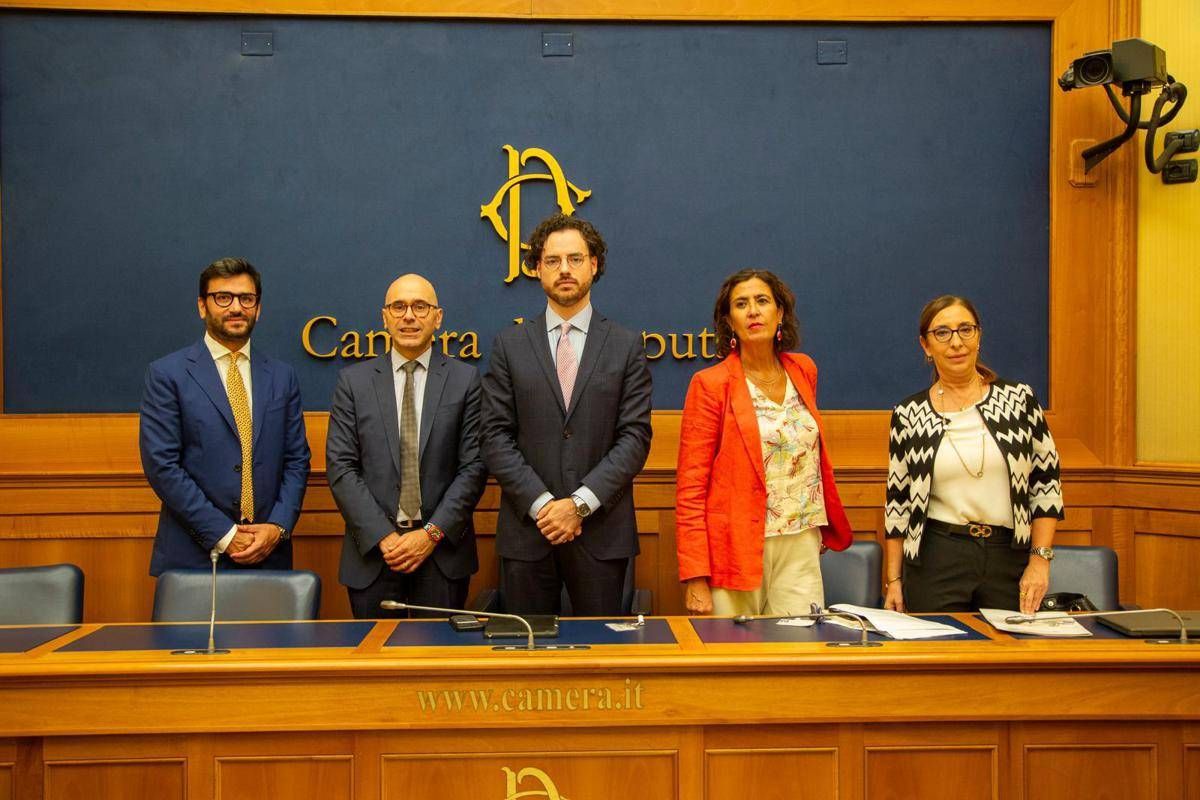
(Adnkronos) – Altroconsumo, la più grande organizzazione indipendente di consumatori in Italia, ha presentato oggi i risultati dell’iniziativa lanciata a febbraio per sostenere un’azione coordinata contro la discriminazione dell’Iban nel corso di un incontro promosso con Satispay nella Sala Stampa della Camera dei deputati. La discriminazione dell’Iban è una pratica illegale diffusa in tutta Europa che si verifica quando aziende, enti o piattaforme rifiutano un pagamento solo perché l’Iban, anche se valido nell’area Sepa (single euro payments area) non è ‘nazionale’. Può colpire chi lavora all’estero ma mantiene un conto in un altro Paese europeo, chi sceglie una banca con sede in un diverso Stato membro, o chi semplicemente decide di utilizzare un conto aperto fuori dall’Italia per domiciliare bollette o rate. Questa pratica limita la libertà del consumatore di poter scegliere la propria banca, crea costi aggiuntivi (può obbligare a mantenere o ad aprire un secondo conto corrente) e ostacola l’accesso a servizi essenziali, come energia, telefonia, pensioni o pagamenti fiscali.
La Sepa è l’area europea in cui bonifici, pagamenti e addebiti diretti in euro devono avvenire alle stesse condizioni in tutti i Paesi aderenti. L’obiettivo è avere un vero mercato unico dei pagamenti, nel quale un cittadino possa utilizzare un unico conto per operare in tutta l’area senza dover aprire conti nazionali in ciascun Paese. L’articolo 9 del Regolamento 260/2012 è uno dei pilastri di questo sistema e stabilisce che chi accetta bonifici o riceve fondi tramite addebito diretto o altri pagamenti non può discriminare un conto in base al Paese in cui è situato. Ad esempio, un Iban francese, tedesco o svedese deve essere trattato come un Iban italiano, se il pagamento avviene in euro e il conto è raggiungibile. E un Iban francese, tedesco o svedese deve avere lo stesso valore di uno italiano, sia per ricevere un bonifico, che per domiciliare bollette, stipendi o pensioni.
Altroconsumo ha lanciato a febbraio una petizione ed una raccolta di segnalazioni per sostenere un’azione coordinata contro la discriminazione dell’Iban con l’obiettivo di rafforzare il peso dei disservizi raccontati presso le Autorità competenti e chiedere che le regole europee vengano rispettate davvero a tutela di cittadini, lavoratori e imprese. Le segnalazioni raccolte in questi mesi sono state trasmesse a Banca d’Italia e all’Autorità Garante della Concorrenza e del Mercato. L’iniziativa proseguirà anche nei prossimi mesi. Per aderire, occorre visitare il sito di Altroconsumo, accedere alla sezione Azioni collettive e cliccare su Stop alla discriminazione Iban.
I risultati dell’iniziativa sono stati presentati e discussi nel corso dell’incontro ‘Stop alla discriminazione dell’Iban: un diritto europeo da far rispettare’ promosso da Altroconsumo e Satispay per accrescere la sensibilità su questo tema. Sono intervenuti l’Onorevole Giulio Centemero, membro della VI Commissione Finanze della Camera dei deputati, Francesca Squillante, responsabile della Direzione Credito, Assicurazioni, Poste, Servizi, Turismo e Sport dell’Antitrust, Francesca Provini, titolare della Divisione Strumenti e servizi di pagamento al dettaglio di Banca d’Italia, Alberto Dalmasso, founder e ceo di Satispay e Federico Cavallo (responsabile relazioni esterne di Altroconsumo).
Sono state circa 1.200 le persone che hanno firmato la petizione e oltre 100 le segnalazioni di Iban discrimination effettuate tramite la piattaforma di Altroconsumo. Analizzando le segnalazioni raccolte, si osservano criticità nei pagamenti sia in uscita che in entrata. Con aziende private, banche, università ed enti pubblici. Nella maggior parte dei casi riguarda le domiciliazioni bancarie (per bollette relative a servizi di telefonia, energia, pedaggi, streaming, assicurazioni), l’accredito della pensione e dello stipendio ed i bonifici e i pagamenti delle tasse con F24. Ma ci sono anche quelle inerenti alla mancata concessione di un finanziamento rateale. Per quanto riguarda la provenienza degli Iban discriminati, il numero più alto riguarda il Lussemburgo, seguito da Lituania e da quelli italiani associati ad operatori esteri.
Tra i fattori alla base di molte delle difficoltà segnalate vi sarebbe l’utilizzo da parte delle aziende del servizio SEDA, uno standard opzionale italiano per la gestione delle domiciliazioni bancarie. Questo sistema può semplificare i processi per le aziende, ma rischia di diventare un ostacolo per l’utilizzo di Iban emessi da operatori di altri Paesi europei. E come si comportano gli utenti che hanno difficoltà nei pagamenti in uscita o negli accrediti in entrata? Aprono un secondo conto corrente, mantengono conti esteri o italiani che avrebbero voluto chiudere, pagano tramite bollettino (talvolta con maggiorazioni di costo per la presenza di commissioni non presenti con l’addebito diretto in conto), fanno ricorso a bonifici manuali al posto della domiciliazione, cambiano il fornitore o, addirittura, rinunciano al servizio.
Federico Cavallo, responsabile relazioni esterne Altroconsumo: “La varietà e la ricorrenza dei casi di Iban discrimination segnalati evidenziano che non si tratta di episodi isolati, ma di una criticità sistemica che rischia di limitare la concorrenza nel mercato dei pagamenti. La libertà di scegliere il proprio conto è un diritto garantito dalle norme europee, ma ancora oggi viene ostacolato da procedure obsolete e da sistemi informatici che non dialogano con il mercato unico dei pagamenti. Oggi ne abbiamo parlato con diversi attori coinvolti, convinti che trasparenza e informazione siano fondamentali per superare le barriere al mercato unico dei pagamenti e abbiamo chiesto alle istituzioni competenti di rafforzare ulteriormente i propri sforzi per colmare il divario tra la tutela prevista sulla carta, e quella effettivamente garantita. Attraverso interventi rapidi e sanzioni effettivamente dissuasive”.
“La stessa Satispay – spiega Alberto Dalmasso, founder e ceo Satispay – è nata da un’intuizione legata a Sepa. Dobbiamo molte delle operazioni che oggi consideriamo scontate e che ci semplificano la vita, all’esistenza di un’area unica dei pagamenti. L’Erasmus ha permesso a due generazioni di sentirsi a casa ovunque nel continente, eppure l’Iban discrimination viola tre delle quattro libertà fondamentali dei trattati comunitari, tra cui quella di muoversi e stabilirsi liberamente in Europa. In un Paese e in un mercato che necessitano di educazione al risparmio, alla previdenza e all’investimento, dobbiamo offrire alle imprese e ai cittadini gli strumenti per la libera circolazione delle persone e del proprio denaro, e non possiamo accettare che sia un prefisso nazionale a bloccare un semplice bonifico. E’ un tema trasversale all’intera industry dei pagamenti. Lavoriamo insieme perché il prossimo anno non serva più organizzare un’altra campagna come questa”.
—
economia
webinfo@adnkronos.com (Web Info)