

Intesa Sanpaolo ha aggiunto 25 centesimi per azione alla componente in denaro dell’OPAS, portandola a 1,25 euro, ma il rilancio non basta a colmare il vantaggio maturato dal titolo MPS, che in questi mesi ha guadagnato circa il 34,80%. ISP ha poi dettato le condizioni per la prosecuzione dell’offerta, indicando quali decisioni l’assemblea non dovrà approvare affinché l’OPAS resti in vita e introducendo così un elemento che potrebbe aver compromesso la libera scelta dei soci, destinato inevitabilmente a far discutere e che potrebbe compromettere il progetto di espansione costruito da Lovaglio. Poco dopo Delfin, la holding della famiglia Del Vecchio, primo azionista del Monte con il 17,6%, ha formalizzato l’adesione all’offerta di Intesa, mentre Francesco Gaetano Caltagirone resta schierato contro il progetto di autonomia e sviluppo costruito da Lovaglio. A questo punto l’azionariato diffuso può diventare decisivo: piccoli soci e risparmiatori, forti dei guadagni ottenuti dal titolo, del legame storico e territoriale con il Monte e della reazione suscitata dal modo in cui ISP ha imposto le proprie condizioni, possono trasformare la partecipazione all’assemblea in uno dei terreni decisivi di una partita che non è ancora scritta.
Prosegue l’inchiesta della Redazione Economia e Finanza di LaSintesi.online sul risiko bancario. Nei precedenti approfondimenti abbiamo ricostruito gli effetti dell’operazione Intesa-MPS su credito, risparmio, reti territoriali, occupazione, partecipazioni strategiche, debito pubblico e ruolo dello Stato, oltre agli intrecci tra MPS, Mediobanca, Banco BPM, Banca Generali, Assicurazioni Generali e il polo Unipol-BPER. Alcuni di questi profili sono oggi al centro dell’istruttoria dell’Antitrust, mentre resta aperto il tema dell’eventuale esercizio del Golden Power dopo la conclusione dei procedimenti delle autorità competenti. LEGGI L’INCHIESTA COMPLETA: https://lasintesi.online/category/inchieste/
Sabato 3 ottobre, nel tardo pomeriggio, dopo alcuni giorni di riunioni tra i vertici di Intesa Sanpaolo, è stato convocato in seduta straordinaria il Consiglio di amministrazione di ISP, che ha deliberato un incremento di 25 centesimi per ogni azione MPS conferita all’OPAS. La somma si aggiunge all’euro già previsto dall’offerta dell’8 giugno, portando la componente in denaro a 1,25 euro per azione, mentre resta invariato il concambio di 1,6 azioni Intesa di nuova emissione.
L’incentivo è arrivato, a distanza di quasi quattro mesi nei quali la Borsa ha premiato molto più chi ha mantenuto le azioni del Monte rispetto agli azionisti di Intesa. Tra il 5 giugno e il 29 settembre MPS ha guadagnato il 32,84%, contro il 18,85% di Intesa: quasi quattordici punti percentuali di differenza che, nella nostra lettura, mostrano come il mercato abbia riconosciuto maggiore valore al percorso di crescita della banca senese e al progetto di espansione costruito attraverso le OPS su Banco BPM e Banca Generali. Nello stesso periodo, l’OPAS su MPS non ha prodotto sul titolo dell’offerente una spinta comparabile. Per misurare l’effetto di questa divergenza sulla convenienza economica dell’offerta, possiamo confrontare l’evoluzione della stessa posizione iniziale nelle due alternative.
Immaginiamo due azionisti, A e B, entrambi titolari di mille azioni MPS al 5 giugno, ultima seduta prima dell’annuncio dell’OPAS. MPS valeva 8,970 euro: le mille azioni dell’azionista A valevano quindi 8.970 euro. Intesa quotava 5,682 euro e l’azionista B, aderendo all’offerta, avrebbe ricevuto 1.600 azioni Intesa, allora valutabili 9.091,20 euro, più 1.000 euro in denaro. Valore teorico complessivo: 10.091,20 euro, con un vantaggio iniziale di 1.121,20 euro, pari al 12,5% rispetto alle mille azioni MPS.
Alla chiusura del 2 ottobre, MPS quotava 11,278 euro: il pacchetto dell’azionista A sarebbe salito a 11.278 euro, con un incremento di 2.308 euro, pari al 25,73%.
Intesa chiudeva invece a 6,328 euro, con una crescita dell’11,37%. Le 1.600 azioni avrebbero avuto un valore di 10.124,80 euro, cioè 1.033,60 euro in più rispetto al 5 giugno.
Aggiungendo la componente in denaro originaria, il pacchetto dell’aderente avrebbe raggiunto 11.124,80 euro, ancora 153,20 euro in meno delle mille azioni MPS. Con i nuovi 250 euro derivanti dal rilancio, salirebbe a 11.374,80 euro: appena 96,80 euro in più. Il vantaggio economico iniziale dell’offerta si è quindi quasi interamente consumato: i 25 centesimi aggiuntivi riportano il valore teorico del concambio sopra quello delle mille azioni MPS, ma per soli 96,80 euro.
Per Intesa le strade per recuperare attrattività erano sostanzialmente due: aumentare la componente in denaro oppure migliorare il rapporto di 1,6 azioni Intesa per ogni azione MPS. Rispetto alla distanza maturata tra i due titoli, 25 centesimi rappresentano una correzione limitata, difficilmente sufficiente, da sola, a restituire al concambio il vantaggio economico iniziale qualora l’OPAS arrivi alla fase delle adesioni. La scelta sembra cercare un equilibrio tra la necessità di correggere l’offerta e quella di intervenire rapidamente senza modificare il concambio né richiedere ai soci azionisti un nuovo aumento del capitale sociale. Una risposta immediata per contrastare lo svantaggio economico maturato.
È la seconda parte dello stesso comunicato a dare consistenza alle indiscrezioni sulla tensione degli ultimi giorni a Ca’ de Sass. Il tono, in alcuni passaggi, ricorda quello di una circolare con cui un management indica una linea operativa ai propri dipendenti. Peccato che i destinatari non siano i lavoratori del gruppo, bensì gli azionisti di MPS, convocati il 29 ottobre a pronunciarsi su operazioni progettate e costruite in mesi di lavoro, destinate a incidere sul futuro industriale della banca, sul capitale dei soci — compresi i piccoli risparmiatori — e sulle prospettive dei lavoratori del gruppo.
Intesa scrive: «ISP auspica che gli azionisti di MPS valutino la possibilità di non dare corso all’approvazione di tali operazioni di fusione e scissione». Su questo punto occorre però distinguere le diverse delibere. La fusione MPS-Mediobanca e le connesse scissioni figurano ai primi due punti della parte straordinaria e, per queste ultime, Intesa si riserva di valutare se invocare o rinunciare alle condizioni dell’offerta.
L’aut-aut diventa invece esplicito sui punti 3, 4 e 5: le OPS su Banco BPM e Banca Generali, i relativi aumenti di capitale e la riduzione volontaria del capitale sociale. Se anche una di queste operazioni sarà approvata, Intesa ha annunciato che non rinuncerà alle condizioni di efficacia, ne invocherà il mancato avveramento e l’OPAS «diverrà definitivamente inefficace».
L’ordine del giorno dell’assemblea straordinaria dei soci prevede la riduzione del capitale, funzionale alla distribuzione straordinaria di circa 3 miliardi di euro in azioni Generali agli azionisti MPS. L’operazione porterebbe la partecipazione detenuta dal gruppo MPS attraverso Mediobanca dall’attuale 13,35% a circa l’8,8%: questo è uno dei passaggi che aiutano a comprendere la durezza del comunicato. Generali è uno degli asset più rilevanti dell’intero risiko e la riduzione sottrarrebbe circa quattro punti e mezzo percentuali al pacchetto che Intesa acquisirebbe indirettamente attraverso MPS.
La fotografia dell’azionariato Generali al 25 settembre vede MPS, tramite Mediobanca, al 13,35%, Delfin al 10,15%, UniCredit al 9,05%, Caltagirone al 6,32%, Benetton al 4,91% e il gruppo Intesa Sanpaolo al 3,13%; Generali e le sue controllate detengono inoltre l’1,94% di azioni proprie. Con la nuova distribuzione prevista da MPS, il pacchetto riconducibile al Monte scenderebbe all’8,8%, dietro Delfin e UniCredit. La quota del 3,13% già detenuta dal gruppo Intesa seguirebbe invece un percorso separato: come già previsto, in caso di esito positivo dell’operazione il pacchetto verrebbe ceduto.
In questo intreccio è difficile leggere l’auspicio di Intesa come un semplice consiglio. Alcuni dei principali soci del Monte partecipano contemporaneamente ad altre società coinvolte nello stesso risiko e si ritrovano su più tavoli finanziari e industriali. Il comunicato può quindi essere letto anche come un messaggio che supera il singolo voto del 29 ottobre: in un sistema di partecipazioni e interessi incrociati, le decisioni assunte su un dossier possono pesare nei rapporti successivi tra gli stessi protagonisti. Una pressione così esplicita può però produrre anche l’effetto opposto. Azionisti con forte autonomia decisionale potrebbero reagire riaffermando proprio quella autonomia, anche in senso diverso rispetto all’auspicio espresso da Ca’ de Sass.
Il voto societario obbedisce naturalmente a regole diverse da quello politico, ma l’autonomia della scelta resta centrale. Il voto appartiene ai soci e sono loro, attraverso il capitale e i diritti assembleari che detengono, a dover decidere se approvare o respingere le delibere.
I precedenti assembleari offrono un primo riferimento per capire quanto siano cambiati gli equilibri. Il più significativo resta il 15 aprile, quando Delfin, Banco BPM, BlackRock, Norges Bank e altri investitori sostennero la lista PLT che riportò Luigi Lovaglio alla guida della banca, mentre il gruppo Caltagirone si schierò sul fronte opposto. Quel voto non anticipa ciò che accadrà il 29 ottobre, ma fotografa il punto dal quale sono partiti i principali soci prima che l’OPAS e le successive mosse di MPS ridisegnassero gli schieramenti.
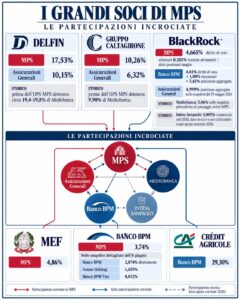
La composizione attuale del capitale offre la seconda chiave di lettura: il 41,05% è detenuto dai principali azionisti, mentre il restante 58,95% appartiene ad altri soci. I maggiori pacchetti sono Delfin, holding lussemburghese che raccoglie l’eredità finanziaria di Leonardo Del Vecchio, con il 17,53%; il gruppo Caltagirone con il 10,26%; il MEF con il 4,86%; BlackRock con il 4,66%; Banco BPM con il 3,74%.
Queste quote fanno parte di una rete concatenata di partecipazioni nelle stesse banche coinvolte in questo risiko bancario, addirittura più estesa. Delfin possiede anche il 10,15% di Assicurazioni Generali e, prima del passaggio di Mediobanca sotto il controllo di MPS, deteneva quasi il 20% della banca d’affari. Il gruppo Caltagirone detiene il 6,32% di Generali e possedeva il 9,90% di Mediobanca.
BlackRock, oltre alla partecipazione in MPS, detiene il 5,61% di Banco BPM e, nello snapshot del 19 maggio 2026, il 4,999% di Assicurazioni Generali; prima del passaggio di Mediobanca sotto il controllo del Monte risultava inoltre al 5,06% della banca d’affari.
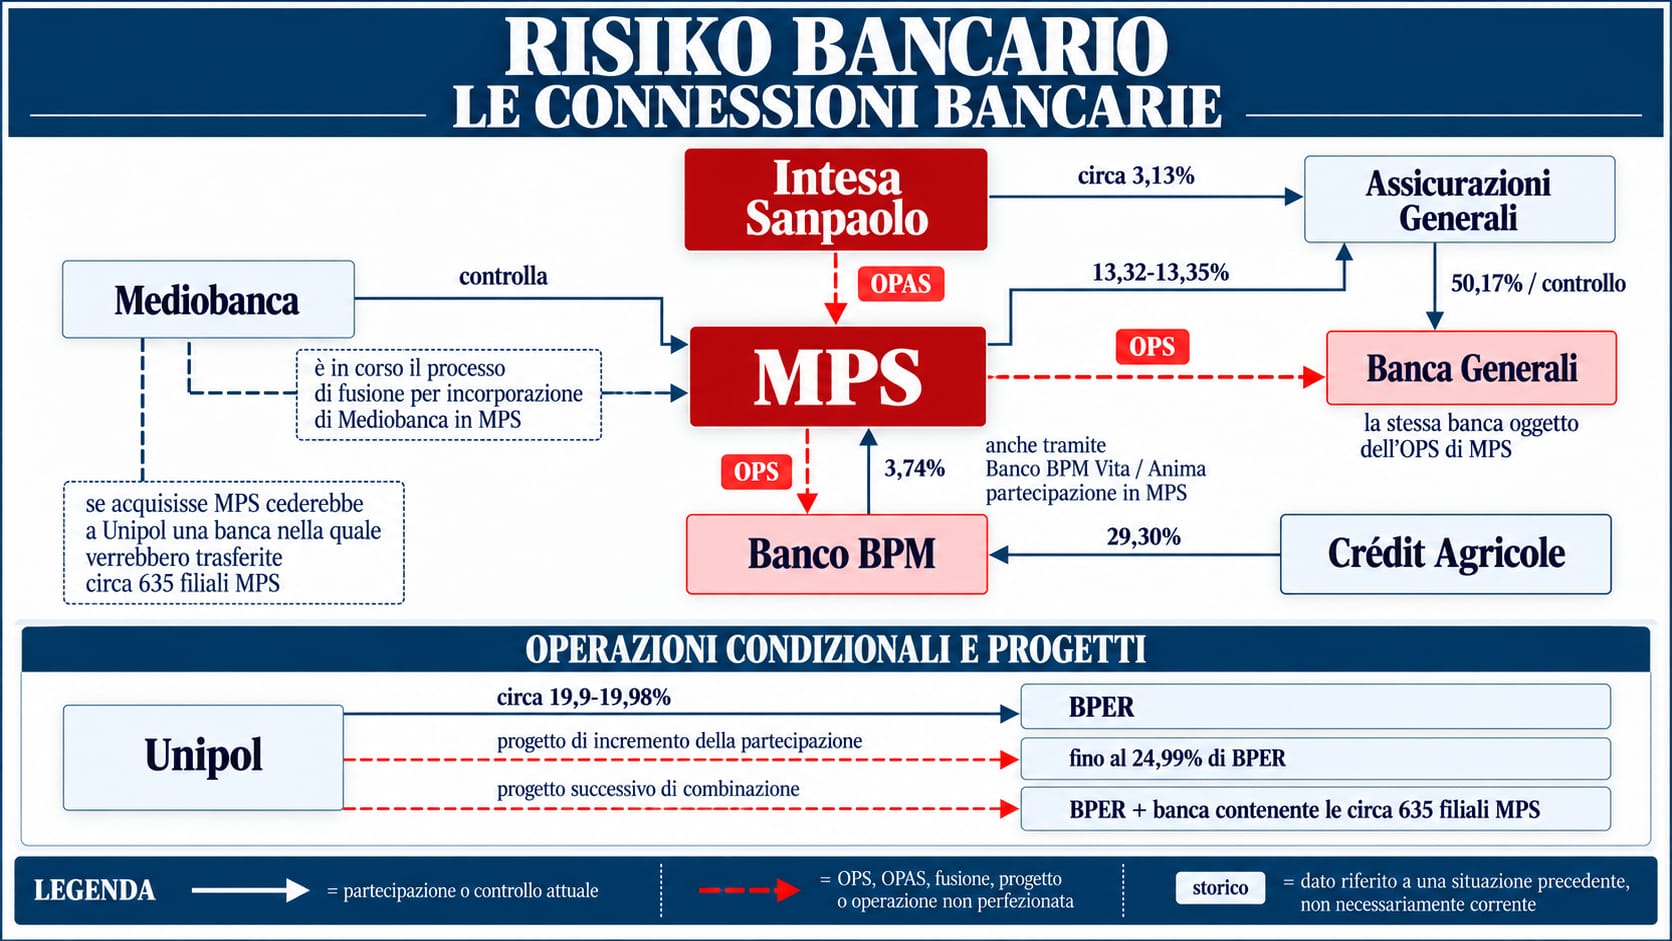
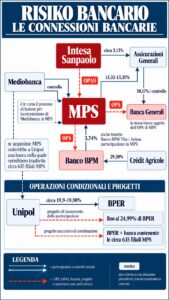
Gli incroci proseguono lungo l’intera catena del credito e del comparto assicurativo. Intesa Sanpaolo ha lanciato l’OPAS su MPS; il Monte ha promosso due OPS, su Banco BPM e Banca Generali, e controlla Mediobanca, della quale è in corso la fusione per incorporazione. Mediobanca detiene il 13,35% di Assicurazioni Generali, mentre Generali controlla a sua volta il 50,17% di Banca Generali.
Anche Banco BPM incrocia direttamente l’azionariato del suo offerente: possiede il 3,74% di MPS, partecipazione che nello snapshot dell’8 giugno risultava composta per il 2,074% direttamente, per l’1,655% attraverso Anima Holding e per lo 0,012% tramite Banco BPM Vita. Il suo primo azionista è Crédit Agricole, con il 29,30%.
Se invece l’OPAS di Intesa arrivasse al controllo di MPS, un’entità comprendente parte delle attività del gruppo, il marchio MPS e circa 635 filiali sarebbe ceduta a Unipol, che detiene circa il 19,98% di BPER e ha avviato il percorso per salire fino al 24,99%. Secondo il progetto annunciato da Unipol, questa entità verrebbe successivamente proposta a BPER per una combinazione che, se approvata, porterebbe le attività interessate nel nuovo gruppo risultante dall’operazione.
Resta soprattutto da capire come si comporterà quel 58,95% classificato da MPS come «altri azionisti», composto anche da piccoli azionisti e risparmiatori. Non costituisce un unico blocco omogeneo e il suo livello di partecipazione può modificare sensibilmente gli equilibri maggioritari in assemblea: nelle deliberazioni straordinarie, infatti, conta il capitale effettivamente rappresentato e rilevante ai fini della maggioranza.
È anche a questa parte dell’azionariato che Luigi Lovaglio ha rivolto uno dei messaggi più insistenti delle ultime settimane. Il 23 settembre, intervenendo a Londra alla 31st Annual Financials CEO Conference di Bank of America, l’amministratore delegato di MPS ha invitato i soci a partecipare all’assemblea del 29 ottobre «non come a un referendum in cui scegliere tra un’offerta e l’altra», ma per «preservare l’opzionalità» e mantenere almeno due alternative capaci di massimizzare il valore del loro investimento.
Il ragionamento è preciso: approvare le operazioni proposte da MPS non significherebbe, nella sua impostazione, scegliere definitivamente il progetto del Monte contro quello di Intesa. Consentirebbe invece di mantenere aperta l’alternativa industriale costruita da Siena e lasciare agli azionisti la possibilità di aderire successivamente all’OPAS di Ca’ de Sass. «Se si ha una sola offerta è chiaro che è più difficile ottenere il prezzo migliore», aveva spiegato Lovaglio.
Il comunicato del 3 ottobre ha però modificato proprio questa impostazione: l’approvazione delle OPS su Banco BPM o Banca Generali, dei relativi aumenti di capitale o della riduzione volontaria del capitale renderebbe definitivamente inefficace l’offerta di Intesa; tuttavia la partita è ancora da giocare.
Il segnale pubblico più netto sul fronte contrario al progetto Lovaglio è quello di Francesco Gaetano Caltagirone. L’imprenditore, nelle precedenti settimane, ha espresso forti riserve sull’ipotesi di integrazione con Banco BPM, sostenendo che uno spostamento dell’asse verso Milano rischierebbe di indebolire Siena e il radicamento storico del Monte. Altrettanto esplicita è stata la sua posizione su Generali: MPS, secondo Caltagirone, non dovrebbe privarsi di quella partecipazione.
La sua contrarietà al progetto portato in assemblea da Lovaglio può quindi essere considerata acquisita, accompagnata da una linea altrettanto critica delle testate riconducibili al suo gruppo editoriale. Il suo 10,26% va dunque collocato sul fronte contrario alle operazioni centrali del progetto Lovaglio.
La posizione di BlackRock appare invece più vicina a MPS. Ad aprile il gruppo sostenne la lista che riportò Lovaglio alla guida della banca e, in assenza di una successiva presa di posizione ufficiale di segno contrario, il suo 4,665% dei diritti di voto può essere collocato tra i pacchetti potenzialmente favorevoli alla prosecuzione del progetto di MPS.
Più complessa la posizione di Banco BPM. Ad aprile aveva sostenuto Lovaglio, ma oggi è anche il destinatario di una delle due OPS del Monte. Le ricostruzioni pubblicate indicano la possibilità di un’astensione in quanto parte correlata. Qualora Banco BPM dichiarasse di astenersi per conflitto di interessi, il suo 3,74% non concorrerebbe al calcolo della maggioranza richiesta per l’approvazione della deliberazione. Se invece partecipasse al voto, il precedente di aprile lo collocherebbe tra i soggetti più vicini alla prosecuzione del progetto MPS.
La svolta più netta è arrivata però da Delfin. La sera del 4 ottobre Intesa Sanpaolo ha comunicato che la holding si è impegnata a conferire all’OPAS l’intera partecipazione detenuta in MPS, pari a 534.676.825 azioni e al 17,6% del capitale, e a partecipare all’assemblea del 29 ottobre tenendo «condotte di voto che siano coerenti con le condizioni dell’Offerta a quella data».
Questa decisione è disallineata con il recente passato, quando Delfin aveva sostenuto Lovaglio e il percorso che ha portato MPS al controllo di Mediobanca. Il voto favorevole contribuì, il 15 aprile, alla riconferma di Lovaglio. Il 6 settembre, però, Leonardo Maria Del Vecchio aveva già introdotto una nuova discontinuità decisionale: in relazione all’OPS, affermò che i soci di MPS avrebbero dovuto valutare «la migliore offerta economica» e «la migliore prospettiva per il futuro».
Il comunicato del 4 ottobre, dunque, non inaugura quella discontinuità: la certifica. Delfin passa dal sostegno al progetto che ha portato MPS dentro Mediobanca a un impegno formale assunto nei confronti dell’offerente che ha dichiarato incompatibile la fusione, con il progetto della propria OPAS. È un cambio di direzione che conferma quanto, nell’ultimo periodo, l’orientamento della holding sia stato progressivamente ridefinito anche attraverso le posizioni assunte pubblicamente dal suo azionista principale.
Merita una riflessione anche la tempistica della scelta. Perché impegnare il 17,6% con così largo anticipo rispetto all’assemblea? Per una holding della forza patrimoniale di Delfin sarebbe riduttivo leggere una decisione di questa portata soltanto attraverso il rendimento immediato dell’investimento.
Per Leonardo Maria Del Vecchio, l’operazione può essere letta anche in una dimensione strategica e reputazionale: imprimere una propria direzione a una delle maggiori eredità finanziarie italiane e assumere un ruolo riconoscibile in un riassetto destinato a incidere sugli equilibri bancari italiani ed europei. È una lettura, non un fatto dimostrabile. L’effetto della decisione, invece, è concreto: Intesa arriva verso l’assemblea con il maggiore azionista di MPS formalmente impegnato nella propria operazione.
Per ultimo, ma probabilmente più importante di tutti, resta il MEF, titolare del 4,86% di MPS. Il ministro Giancarlo Giorgetti ha annunciato che il Tesoro non parteciperà all’assemblea del 29 ottobre. Una scelta legittima, ma tutt’altro che neutrale nell’aritmetica della votazione.
Nel 2017 lo Stato intervenne in MPS attraverso una ricapitalizzazione precauzionale fino a 5,4 miliardi di euro. Oggi la banca è tornata agli utili e ai dividendi e il Tesoro conserva una partecipazione rilevante. Giorgetti aveva inoltre dichiarato che le decisioni sulla quota residua non sarebbero state assunte «in una logica di mera cassa ma strategica», richiamando la sicurezza economica nazionale.
La contraddizione è evidente: una partecipazione considerata strategica non viene esercitata proprio nell’assemblea chiamata a decidere operazioni capaci di modificare profondamente il futuro industriale della banca. Lo Stato ha utilizzato risorse pubbliche quando MPS era in difficoltà e sceglie di non utilizzare il proprio peso azionario ora che il patrimonio risanato deve decidere la propria direzione.
Le crisi e le ristrutturazioni bancarie, inoltre, non hanno prodotto soltanto costi finanziari: hanno significato esuberi, uscite dal lavoro, interventi dei fondi di solidarietà e conseguenze sociali per migliaia di persone. Se la sicurezza economica nazionale vale quando occorre intervenire per affrontare una crisi, diventa difficile spiegare perché perda rilevanza quando lo Stato dispone ancora di uno strumento ordinario per incidere sul futuro di un patrimonio ricostruito anche con risorse pubbliche.
Il problema, quindi, non è pretendere che il Governo voti a favore di Lovaglio, ma capire perché abbia deciso di non esercitare affatto il proprio 4,86%. Se l’esito dipendesse proprio da quella differenza, la scelta di non partecipare potrebbe aprire a polemiche politiche.
L’aritmetica del 29 ottobre diventa a questo punto più definita. Assumendo il MEF assente, Delfin contraria alle delibere incompatibili con l’OPAS con il 17,6%, Caltagirone contrario con il 10,26% e BlackRock potenzialmente favorevole con il 4,665%, le variabili principali restano il comportamento di Banco BPM e il livello di partecipazione dell’azionariato diffuso.
Se Banco BPM partecipasse votando a favore, Delfin e Caltagirone rappresenterebbero insieme un fronte contrario del 27,86%, mentre BlackRock e Banco BPM sommerebbero l’8,405%. Nello scenario minimo, nel quale partecipassero soltanto gli altri azionisti intenzionati a sostenere Lovaglio, servirebbero ancora circa 47,32 punti percentuali dell’intero capitale, pari a poco più dell’80% dell’azionariato diffuso. Se invece fosse rappresentato tutto il capitale residuo, circa 55,02 punti percentuali dovrebbero votare a favore.
Il quadro diventerebbe ancora più difficile se Banco BPM si astenesse per conflitto di interessi e il suo 3,74% non entrasse nel calcolo della maggioranza deliberativa. La base rilevante scenderebbe al 91,40% del capitale e i due terzi corrisponderebbero a circa il 60,93% dell’intero capitale. Con BlackRock come unico grande socio potenzialmente favorevole tra quelli considerati, servirebbero almeno 51,06 punti percentuali dell’intero capitale provenienti dagli altri azionisti, circa l’86,6% dell’azionariato diffuso. Se fosse rappresentato tutto il capitale residuo, dovrebbero votare a favore circa 56,27 punti percentuali.
Un’ulteriore misura rende evidente quanto conti l’affluenza. Se partecipasse soltanto il 20% dell’azionariato diffuso, pari a circa 11,8 punti percentuali dell’intero capitale, il progetto Lovaglio non raggiungerebbe i due terzi neppure con Banco BPM e BlackRock favorevoli.
A diventare decisivi sono soprattutto il comportamento di Banco BPM e la capacità di MPS di portare in assemblea una quota molto elevata di investitori istituzionali sottosoglia, piccoli azionisti e risparmiatori favorevoli al suo progetto.
Questi numeri non devono però far perdere di vista un dato essenziale: il 29 ottobre non si voterà formalmente l’OPAS di Intesa. Gli azionisti saranno chiamati a pronunciarsi sulle operazioni proposte da MPS. È per questo che assume oggi un significato ancora maggiore l’ultima posizione pubblica di Luigi Lovaglio, espressa prima dell’aut-aut: «Il voto assembleare non è un referendum tra il progetto di MPS e l’offerta di Intesa Sanpaolo». Da allora né MPS né il suo amministratore delegato hanno replicato ufficialmente.
Il comunicato del 3 ottobre lascia soprattutto una domanda destinata a rimanere senza risposta, qualunque cosa accada il 29 ottobre: quanto avrà inciso il comunicato di Intesa sulla volontà dei soci? Se il progetto Lovaglio sarà approvato, non sapremo quanti avrebbero votato nello stesso modo senza la prospettiva di far cadere l’OPAS. Se sarà respinto, non sapremo quanti lo avrebbero sostenuto se la loro scelta non avesse avuto anche l’effetto di mantenere in vita l’alternativa Intesa.
 Superato il voto, e soltanto dopo la conclusione dei procedimenti delle autorità competenti, potrebbe aprirsi un altro livello della vicenda: l’eventuale esercizio del Golden Power da parte dello Stato. Dal 2026 la disciplina comprende espressamente la sicurezza economica e finanziaria nazionale tra gli interessi tutelabili quando la regolamentazione ordinaria non garantisce adeguatamente gli interessi essenziali dello Stato. Nel settore finanziario, creditizio e assicurativo, i poteri speciali non possono però essere esercitati prima della conclusione dei procedimenti europei prudenziali e concorrenziali.
La domanda rivolta a Giorgetti quando il MEF ha annunciato la propria assenza dall’assemblea potrebbe allora ripresentarsi in termini molto più concreti. Se la sicurezza economica e finanziaria nazionale non giustifica oggi l’esercizio del 4,86% posseduto dallo Stato, potrebbe giustificare domani un intervento sul nuovo assetto che nascerebbe dall’operazione? È sul possibile assetto finale che occorre concentrare l’attenzione: attraverso MPS, Intesa aumenterebbe ulteriormente il proprio peso nella raccolta, nel credito, nel risparmio gestito, nelle attività assicurative e nell’esposizione complessiva al debito pubblico. L’Antitrust ha già aperto un’istruttoria per verificare gli effetti della concentrazione in numerosi mercati bancari e assicurativi, locali e nazionali. La questione riguarda quindi la quantità di potere economico concentrata nello stesso soggetto. Credito alle imprese, risparmio delle famiglie, reti territoriali, assicurazioni, rapporti con le amministrazioni e debito sovrano sono funzioni che incidono direttamente sull’economia reale. Quanto maggiore è la loro concentrazione, tanto più rigorosi devono essere i controlli, perché il rischio concorrenziale andrebbe affrontato prima che si manifesti, non dopo.
Una forza finanziaria di queste dimensioni dispone inevitabilmente di una capacità di interlocuzione enorme con il sistema economico e con le istituzioni. Verificare che quella forza non possa trasformarsi in un potere privo di adeguati controlli non significa accusare Intesa di voler condizionare la politica: significa svolgere il controllo che una concentrazione di questa portata impone. Anche quanto accaduto in questi giorni merita di essere letto in questa prospettiva. Ca’ de Sass ha utilizzato tutta la forza negoziale consentita dalla propria offerta, dichiarando pubblicamente quali decisioni degli azionisti di MPS considera incompatibili con la prosecuzione dell’OPAS. Non è la prova di un futuro condizionamento istituzionale. È però, nella nostra lettura, la dimostrazione concreta del peso che un potere finanziario di queste dimensioni può esercitare quando entra in gioco una decisione strategica e di quanto diventi necessario interrogarsi sulle possibili ricadute di quella forza nei rapporti con la politica e con le istituzioni.
La prudenza non nasce da un pregiudizio contro Intesa. Nasce dalla storia recente del sistema bancario. Le recenti crisi bancarie e i relativi salvataggi hanno mostrato come le conseguenze possano assumere dimensioni sistemiche e raggiungere risparmiatori, creditori, lavoratori, territori e denaro pubblico. Le ristrutturazioni possono significare migliaia di uscite dal lavoro; i dissesti possono richiedere interventi pubblici; e le scelte compiute non devono ricadere sui contribuenti, che non hanno strumenti per difendersi, se non quando entrano nelle urne elettorali.
È su questi rischi che il Golden Power potrebbe essere esercitato dal governo Meloni, non come strumento per consegnare la vittoria a MPS o impedirla a Intesa, ma come verifica estrema dell’interesse della sicurezza economica nazionale. In un mercato dove la concentrazione potrebbe diventare un rischio, la vigilanza dello Stato rappresenta la tutela della collettività che di quel mercato sopporterebbe le conseguenze.
La nostra inchiesta continua. Nel prossimo approfondimento la Redazione Economia e Finanza di LaSintesi.online ricostruirà come Intesa Sanpaolo potrebbe finanziare la componente in denaro dell’OPAS, salita ora a 1,25 euro per ogni azione MPS conferita, e analizzerà uno per uno i passaggi autorizzativi ancora necessari, con le rispettive procedure e tempistiche. L’inchiesta continua. Restate connessi.
Seguite La Sintesi sui nostri social!