

Continua l’inchiesta della Redazione Economia e Finanza di LaSintesi.online, che nelle ultime settimane ha seguito il denaro e il potere lungo tutti i passaggi del risiko bancario: credito, raccolta, risparmio gestito, assicurazioni, filiali, lavoro, territori, debito pubblico e ruolo dello Stato. Nell’ultimo articolo, pubblicato martedì, abbiamo ricostruito con nuovi dati e indiscrezioni la dimensione delle reti coinvolte e analizzato le prime criticità finite sotto la lente dell’Antitrust.
Oggi entriamo negli altri dossier che l’Autorità sta esaminando, mentre nuove operazioni, nuovi equilibri azionari e le decisioni attese nelle prossime settimane stanno rendendo la partita ancora più complessa e politicamente delicata. Ma soprattutto torneremo su uno dei capitoli più sensibili della nostra inchiesta: il debito pubblico. Ricostruiremo, banca per banca, quanti titoli di Stato italiani sono detenuti dagli istituti coinvolti nelle operazioni in corso e proveremo a misurare quanto crescerebbe, se le acquisizioni arrivassero a compimento, il peso finanziario riconducibile a un unico gruppo e quanta capacità potrebbe avere quel gruppo di condizionare la politica e, di conseguenza, il Governo.
Antitrust, credito e concentrazione territoriale
Il 14 settembre l’Autorità garante della concorrenza e del mercato ha avviato formalmente l’istruttoria sull’acquisizione del controllo esclusivo di Monte dei Paschi di Siena da parte di Intesa. Le OPS di MPS su Banco BPM e Banca Generali sono arrivate a loro volta all’AGCM con i fascicoli C12860 e C12861, ma si trovano in una fase procedurale diversa, anche se protocollate 4 giorni prima, dell’operazione Intesa-MPS, di cui risulta avviata l’istruttoria, mentre le altre due risultano, allo stato, operazioni notificate e sottoposte a valutazione, così come il fascicolo C12859, relativo alla salita di Unipol dal 19,98% fino al 24,99% di BPER. Quattro dossier distinti che, sul piano industriale, finiscono per toccare gli stessi grandi gruppi e una parte crescente delle stesse reti e masse creditizie.
La nostra redazione ha individuato alcuni dei fascicoli più critici, oltre a quelli già descritti martedì, finiti sul tavolo del collegio dell’Antitrust. Il collegio si è completato il 22 settembre con l’insediamento di Alberto Bagnai, che si aggiunge a Elisabetta Iossa e al presidente Saverio Valentino: tre componenti chiamati a decidere a maggioranza sui diversi dossier aperti.
Nell’istruttoria sulla sola OPAS Intesa-MPS, lo screening preliminare sul credito alle famiglie consumatrici individua possibili criticità concorrenziali in 72 province: in 41 la quota congiunta post-operazione si collocherebbe fra il 30 e il 40%, nelle altre 31 fra il 25 e il 30%. Nella raccolta bancaria i mercati provinciali da approfondire sono 20; negli impieghi a famiglie produttrici e piccole imprese 17; per il credito alle imprese medio-grandi l’attenzione riguarda nove regioni — Abruzzo, Calabria, Marche, Piemonte, Sardegna, Sicilia, Toscana, Umbria e Valle d’Aosta — mentre nel risparmio amministrato e nella distribuzione del risparmio gestito i mercati provinciali sottoposti a ulteriore esame sono 27.
Per i mercati locali l’AGCM attribuisce raccolta e impieghi alla residenza del cliente, anziché alla sede dello sportello presso cui il rapporto viene contabilizzato. Un criterio che impedisce all’organizzazione interna delle banche di alterare la fotografia territoriale e fa emergere concentrazioni che la semplice conta delle filiali rischierebbe di nascondere. Sugli impieghi alle imprese medio-grandi Intesa ha sostenuto, fra l’altro, che il mercato debba essere valutato su scala nazionale; l’Autorità, in questa fase, ha invece individuato nove regioni nelle quali ritiene necessario approfondire gli effetti dell’operazione. La differenza non è formale: allargando il mercato all’intero territorio nazionale cresce il denominatore e si attenuano sovrapposizioni che, osservate regione per regione, possono risultare molto più marcate.
Banco BPM e Banca Generali restano fuori da questa fotografia. Dove le loro attività si sovrapponessero ai mercati già esaminati, masse e quote riconducibili al gruppo aumenterebbero e, con esse, il livello di concentrazione che l’Antitrust sarebbe chiamata a valutare.
Generali e il peso delle partecipazioni
Il nodo più delicato di questo intreccio di acquisizioni e fusioni, sul quale l’Antitrust sta concentrando particolare attenzione, riguarda Assicurazioni Generali. Nell’azionariato del Leone, il gruppo MPS, attraverso Mediobanca, detiene il 13,35% ed è il maggiore azionista, mentre Intesa Sanpaolo possiede direttamente il 3,13%, quota che ha dichiarato di voler cedere qualora l’acquisizione di MPS si perfezionasse. Anche eliminando dal quadro questa partecipazione diretta, però, Intesa resterebbe comunque al vertice della catena societaria cui fa capo, attraverso Mediobanca, il principale pacchetto azionario di Generali. Una quota che, da sola, non attribuirebbe il controllo di fatto del Leone, ma che rappresenterebbe comunque la maggiore partecipazione singola nel capitale del primo gruppo assicurativo italiano e contribuirebbe ad alterare gli equilibri dei mercati interessati, restringendo ulteriormente lo spazio della concorrenza.
Inoltre, sul tavolo c’è anche il dossier dell’OPS di MPS su Banca Generali, controllata da Assicurazioni Generali con il 50,17% del capitale. Da una parte la banca di Siena punta alla controllata bancaria del Leone; dall’altra Intesa, se acquisisse MPS, salirebbe attraverso Mediobanca nella catena societaria che conduce al principale pacchetto azionario di Generali. È anche questo incrocio di partecipazioni a rendere l’istruttoria particolarmente sensibile.
I numeri spiegano perché l’Antitrust abbia deciso di approfondire. Considerando Intesa e Generali insieme ai soli fini dell’analisi concorrenziale, nella produzione di fondi comuni la quota congiunta si colloca fra il 25 e il 30%, nelle gestioni patrimoniali sale al 50-55% e nella previdenza complementare al 30-35%. Nell’assicurativo si arriva al 45-50% nel ramo VI Vita, al 35-40% nella malattia e al 25-30% negli infortuni. Sul fronte distributivo i due gruppi rappresentano insieme il 30-35% del Vita e il 25-30% dei Danni, con la soglia del 30% superata in 62 mercati provinciali del Vita e in otto dei Danni.
Il dato più pesante è quello delle gestioni patrimoniali. Con una quota compresa fra il 50 e il 55%, Intesa e Generali arriverebbero da sole a pesare quanto, e nella parte alta della forchetta persino più, di tutti gli altri operatori messi insieme. A quel livello la concorrenza verrebbe inevitabilmente compressa: lo spazio competitivo si restringerebbe in modo evidente, a svantaggio del consumatore, mentre una parte determinante della gestione del risparmio e della capacità distributiva finirebbe concentrata attorno agli stessi grandi gruppi.
Se gli approfondimenti confermassero una riduzione sostanziale e durevole della concorrenza, il via libera all’operazione Intesa-MPS non potrebbe essere considerato affatto scontato. Secondo fonti raccolte dalla nostra redazione, l’Autorità potrebbe a quel punto chiedere a Intesa Sanpaolo cessioni di portafogli, attività, partecipazioni o reti distributive nei mercati più esposti; e, se neppure questi rimedi risultassero sufficienti, resterebbe sul tavolo anche la concreta possibilità di negare l’autorizzazione.
Generali, quindi, non è una semplice voce nell’elenco delle partecipazioni del risiko. È il punto nel quale si incrociano assicurazioni, risparmio gestito, private banking, distribuzione e accesso al cliente. Quando una quota crescente di queste attività finisce per gravitare attorno agli stessi centri decisionali, la concorrenza non si misura più soltanto contando le insegne rimaste sulle strade, ma sulle alternative reali che restano a famiglie e imprese quando devono scegliere a chi affidare risparmio, patrimonio e protezione.
Per Intesa il problema diventerebbe allora doppio. Da una parte l’istruttoria può imporre rimedi proprio su attività finanziarie e assicurative che contribuiscono al valore industriale dell’operazione; dall’altra, mentre l’offerta resta aperta, MPS continua a portare avanti la fusione con Mediobanca e le OPS su Banco BPM e Banca Generali. L’offerente non deve quindi misurare soltanto il prezzo pagato per Siena, ma anche il costo delle eventuali dismissioni e la compatibilità regolamentare di attività che possono cambiare prima del closing.
Il voto MPS e le operazioni su Banco BPM
A rendere concreta questa trasformazione sarà l’assemblea straordinaria del 29 ottobre. Il consiglio di amministrazione di MPS ha integrato l’ordine del giorno il 24 settembre: gli azionisti saranno chiamati a pronunciarsi sulla fusione per incorporazione di Mediobanca, sulla riorganizzazione di Mediobanca Premier e Widiba, sulle offerte promosse su Banco BPM e Banca Generali con i relativi aumenti di capitale, oltre che sulle operazioni riguardanti le riserve e la partecipazione in Generali. Non è quindi un passaggio accessorio. Prima ancora che Intesa possa completare la propria offerta, il Monte potrebbe ridefinire una parte importante del proprio perimetro industriale e societario.
MPS ha inoltre chiarito alla Consob che le offerte su Banco BPM e Banca Generali hanno carattere irrevocabile e non sono subordinate al mancato perfezionamento dell’OPAS Intesa. Nello scenario descritto dalla banca, anche un eventuale cambio di controllo del Monte non ne determinerebbe, da solo, la decadenza o la revoca: resterebbero ferme le condizioni previste dalle due offerte, le facoltà di rinuncia o modifica consentite e, naturalmente, le prerogative delle autorità di vigilanza. È la posizione giuridica comunicata da Siena, non una decisione anticipata sull’esito finale; ma basta a spiegare perché Intesa potrebbe trovarsi ad acquisire una MPS ancora impegnata in due operazioni capaci di modificarne ulteriormente dimensione, capitale e assetto competitivo.
Il nodo delle filiali rende il problema ancora più concreto. Il primo ridimensionamento già incorporato nell’analisi dell’Antitrust riguarda le 635 filiali MPS destinate a Unipol e successivamente a BPER: 445 sono già individuate, mentre le altre 190 potranno essere sostituite nei territori nei quali dovessero emergere le concentrazioni maggiori. Eppure, le criticità restano. Se poi l’OPS di MPS su Banco BPM arrivasse a compimento, le sovrapposizioni fra sportelli, raccolta e impieghi potrebbero aumentare ancora, facendo salire ulteriormente il conto delle dismissioni che Intesa dovrebbe affrontare.
La cessione dell’entità bancaria dovrebbe fruttare a Intesa tra 3 e 3,5 miliardi di euro. La componente cash dell’OPAS, cioè l’esborso in contanti che Intesa dovrebbe sostenere per acquisire le azioni detenute dagli azionisti MPS, ammonta invece a circa 3,04 miliardi: l’offerta prevede infatti un euro per ciascuna delle 3.037.397.735 azioni del Monte indicate nel documento d’offerta. In sostanza, ai valori annunciati, il denaro incassato cedendo una parte della banca appena acquisita sarebbe sufficiente a recuperare quasi integralmente l’esborso monetario necessario per prenderne il controllo.
Il resto verrebbe pagato con 1,6 azioni Intesa di nuova emissione per ogni titolo MPS. Al netto di quanto ceduto, Intesa conserverebbe Mediobanca, circa 625 filiali del Monte e le attività che, secondo le stime dell’offerente, rappresenterebbero circa l’80% dell’utile netto 2025 combinato di MPS e Mediobanca: intorno a 1,9 miliardi di euro, che andrebbero ad aggiungersi agli ingenti utili già prodotti dal gruppo Intesa. Attraverso Mediobanca, inoltre, si collocherebbe al vertice della catena societaria che detiene il principale pacchetto azionario di Generali.
Se le due OPS di Siena avanzassero, l’effetto più immediato per Intesa non sarebbe soltanto un aumento della dimensione da integrare, ma un ulteriore incremento delle sovrapposizioni nei mercati che l’AGCM sta già esaminando. Secondo fonti raccolte dalla nostra redazione, è soprattutto questo intreccio a rendere plausibile la richiesta di rimedi più profondi rispetto a quelli già incorporati nel progetto originario.
Ciò che balza agli occhi, osservando l’operazione nel suo insieme, è il modo paradossale e la straordinaria leva finanziaria con cui Intesa potrebbe arrivare a un risultato di queste dimensioni. È difficile non pensare, con tutte le differenze del caso, a operazioni che sembravano appartenere soltanto al cinema finanziario. Il precedente più suggestivo rievoca la vicenda Trustor, lo scandalo svedese del 1997 riportato nel 2026 all’attenzione del pubblico dalla docuserie Netflix Inside The Trustor Scandal. In quel caso una società finanziaria venne acquistata illegalmente utilizzando risorse riconducibili alla stessa società acquisita.
Qui non esiste alcuna assimilazione giuridica: l’OPAS Intesa-MPS è un’operazione regolare, pubblica e sottoposta alle autorizzazioni previste. Ma il cortocircuito economico merita di essere osservato senza eufemismi. Intesa potrebbe recuperare dalla vendita di una parte degli asset MPS quasi tutto il denaro contante necessario per acquisirne il controllo, mentre la parte restante del corrispettivo verrebbe pagata con azioni di nuova emissione, senza un equivalente esborso di cassa e affidandone al mercato la futura valorizzazione.
È questo il passaggio che le autorità dovrebbero misurare fino in fondo. Una concentrazione di queste dimensioni potrebbe essere realizzata recuperando attraverso la cessione di una parte della banca appena acquistata gran parte del denaro impiegato per acquisirla e corrispondendo il resto con nuova carta azionaria. Ma il conto non sarebbe soltanto finanziario.
Le dismissioni necessarie per ridurre le concentrazioni potrebbero tradursi in cessioni, accorpamenti o chiusure: dietro le 635 filiali già previste, e dietro quelle che potrebbero aggiungersi, non ci sono soltanto masse e quote di mercato, ma lavoratori, clienti, imprese, territori e azionisti, sui quali rischierebbe di ricadere una parte del costo industriale dell’operazione.
Prima di arrivare alle autorizzazioni, però, c’è un punto che distingue nettamente il progetto di Siena da una semplice manovra difensiva. Le due offerte hanno una propria architettura industriale. Nelle informazioni diffuse il 14 settembre, MPS ha indicato che la combinazione con Banco BPM, su base pro forma 2025, raggiungerebbe 448 miliardi di euro di attivo, 243 miliardi di crediti verso la clientela, 299 miliardi di raccolta diretta e 693 miliardi di masse finanziarie complessive.
Per Banca Generali, l’obiettivo dichiarato è rafforzare il polo del wealth management mantenendo l’autonomia del modello distributivo e della rete dei consulenti, con 117 miliardi di attività finanziarie riferibili alla società. Nello scenario in cui entrambe le operazioni si perfezionassero, Siena stima sinergie annue a regime per circa 1,8 miliardi di euro, a fronte di oneri di integrazione una tantum per circa 1,9 miliardi. Sono stime della banca e dovranno essere verificate alla prova dell’esecuzione, ma descrivono un progetto industriale autonomo e già quantificato, non un semplice espediente per ostacolare l’offerta di Intesa.
Nel medesimo disegno rientra la distribuzione straordinaria di circa 4 miliardi proposta agli azionisti MPS e collegata all’efficacia di almeno una delle due OPS: 1,208 euro lordi per azione, di cui 0,302 euro in denaro e 0,906 euro attraverso l’assegnazione di azioni Generali. Non è ricchezza che possa essere semplicemente sommata al valore pieno del titolo, perché il trasferimento riduce il patrimonio della banca e incide sul valore teorico ex distribuzione. Resta però un elemento sostanziale della struttura delle offerte: MPS prevede di riconoscere agli azionisti una parte del valore prima del regolamento delle OPS e, contemporaneamente, di ridisegnare la propria partecipazione in Generali senza rinunciare al progetto industriale su Banco BPM e Banca Generali.
Il 23 settembre Luigi Lovaglio ha presentato il voto del 29 ottobre agli investitori non come un referendum fra il progetto MPS e quello di Intesa, ma come la scelta se lasciare aperte più alternative; ha inoltre sostenuto che le due OPS possono funzionare anche separatamente. È la posizione del management di Siena, non una garanzia sul loro esito, ma chiarisce il modo in cui la banca sta costruendo le operazioni: come opzioni industriali autonome, ciascuna sottoposta al proprio percorso di approvazione e di mercato.
Quel progetto, tuttavia, non dipende soltanto dal voto degli azionisti MPS. Su Banco BPM pesa la posizione di Crédit Agricole, che detiene il 29,3% del capitale. Se Siena mantenesse la soglia minima del 50% più un’azione e il gruppo francese non aderisse, il Monte dovrebbe raccogliere poco più del 70% del capitale restante per superarla. Crédit Agricole non dispone per questo di un veto giuridico automatico, ma la sua quota rende l’aritmetica dell’offerta molto più esigente e attribuisce alla decisione del socio francese un peso che nessuna analisi seria può ignorare.
Su Banca Generali il meccanismo è ancora più rigido. Assicurazioni Generali possiede poco più della metà del capitale della banca e la soglia minima del 50% più un’azione prevista dall’offerta MPS è indicata come irrinunciabile. Senza l’adesione del Leone, il flottante residuo non sarebbe sufficiente a raggiungerla. Le due direttrici di crescita di Siena dipendono quindi, per ragioni diverse, anche dalle scelte di azionisti che il Monte non controlla: in un caso un socio di minoranza molto rilevante, nell’altro il controllante della società destinataria dell’offerta.
La partita torna così agli azionisti di MPS. Delfin detiene il 17,53% del capitale, il gruppo Caltagirone il 10,26%, il MEF il 4,86%, BlackRock il 4,66% e Banco BPM il 3,74%; il resto è distribuito fra altri investitori. In assemblea, quindi, non verrà deciso un dettaglio tecnico, ma il perimetro delle strade che la banca potrà continuare a percorrere mentre l’OPAS di Intesa resta aperta. Il voto sulla fusione con Mediobanca e sugli aumenti di capitale al servizio delle offerte può incidere sulla dimensione del Monte prima che l’offerente ne abbia eventualmente acquisito il controllo.
Nemmeno il 3,74% di Banco BPM può essere collocato in anticipo in uno schieramento assembleare. Il 25 settembre Giuseppe Castagna ha spiegato che sarà il consiglio di amministrazione del Banco a decidere se e come partecipare al voto del 29 ottobre, richiamando i vincoli connessi alla passivity rule. È un elemento che rende ancora meno affidabili le proiezioni costruite oggi sui blocchi di voto: prima dell’assemblea restano aperte non soltanto le posizioni dei maggiori soci di MPS, ma anche quella di un azionista che è contemporaneamente destinatario di una delle offerte di Siena.
Il Tesoro, il Golden Power e il debito pubblico
Dentro questa aritmetica rimane lo Stato. Il 18 dicembre 2025, intervenendo alla Camera, il ministro dell’Economia Giancarlo Giorgetti aveva spiegato che ogni futura determinazione sulla quota residua del 4,86% non sarebbe stata adottata «in una logica di mera cassa», ma in un’ottica strategica, richiamando la tutela della sicurezza economica nazionale. Il 14 agosto la presidente del Consiglio Giorgia Meloni aveva auspicato che MPS non venisse smembrata, perdendo nome e identità. Il 23 settembre Giorgetti ha poi annunciato che il MEF non parteciperà all’assemblea del 29 ottobre e che seguirà la decisione del mercato. Sono dichiarazioni rese in momenti e contesti diversi e non sono giuridicamente incompatibili. Accostate, però, descrivono un passaggio istituzionale rilevante: una partecipazione che il Tesoro aveva definito strategica resta nel patrimonio pubblico, ma non verrà utilizzata nella sede chiamata a deliberare alcune delle operazioni più importanti per il futuro della banca.
L’assenza del MEF non consente di sapere quale esito assembleare favorisca, perché manca il dato essenziale: come avrebbe votato lo Stato. Consente però di misurarne l’effetto aritmetico. Se, in un’ipotesi puramente esemplificativa, fosse presente tutto il capitale tranne il 4,86% del Tesoro, il capitale rappresentato scenderebbe al 95,14% e una maggioranza dei due terzi corrisponderebbe al 63,43% del capitale complessivo, anziché al 66,67% che servirebbe con il 100% presente. Se il MEF fosse stato contrario, la sua assenza ridurrebbe la soglia che i favorevoli devono raggiungere; se fosse stato favorevole, sottrarrebbe invece alla proposta il suo 4,86% di voti. In entrambi i casi cresce il peso relativo di chi partecipa: Delfin e Caltagirone, che insieme valgono il 27,79% dell’intero capitale, nell’ipotesi in cui mancasse soltanto il Tesoro rappresenterebbero circa il 29,2% del capitale presente, senza che ciò implichi naturalmente che i due azionisti voteranno nello stesso modo.
Sul piano societario, quindi, la scelta del MEF consiste nel non esercitare il 4,86% nel voto del 29 ottobre. Non consente di attribuire al Governo una preferenza per una delle opzioni sul tavolo, ma modifica il peso relativo del capitale presente. Restano separati gli altri ruoli pubblici: il Tesoro continua a essere azionista, mentre Governo e autorità indipendenti conservano le rispettive competenze su poteri speciali, concorrenza, vigilanza prudenziale, trasparenza del mercato e assicurazioni. L’astensione assembleare non sostituisce né anticipa quelle valutazioni.
Il percorso autorizzativo conferma che le tre operazioni si muovono su binari diversi. Sull’OPAS Intesa-MPS l’AGCM ha aperto il 14 settembre un’istruttoria formale; il 15 settembre IVASS ha autorizzato preventivamente Intesa all’acquisizione indiretta di partecipazioni qualificate in Assicurazioni Generali, AXA MPS Vita e AXA MPS Danni, ma si tratta di un via libera settoriale. Le OPS di MPS su Banco BPM e Banca Generali sono state notificate all’Antitrust nei fascicoli C12860 e C12861 e MPS ha depositato in Consob i documenti d’offerta, che dovranno essere approvati prima dell’avvio. Sul versante prudenziale, BCE e Banca d’Italia intervengono secondo le rispettive attribuzioni; la BCE ha già autorizzato il 3 settembre la fusione di Mediobanca in MPS e le relative operazioni di riorganizzazione, non le due OPS successive. Ogni autorizzazione copre dunque un pezzo diverso del mosaico: nessuna, da sola, equivale al via libera complessivo al risiko.
È a questo punto che il dossier incontra un tema più ampio, già emerso nelle puntate precedenti dell’inchiesta: il rapporto fra i grandi gruppi bancari e il debito pubblico italiano. Per affrontarlo senza forzature occorre separare grandezze che spesso vengono confuse. Una banca può detenere BTP nel proprio portafoglio, partecipare alle aste del Tesoro, agire come dealer o co-dealer nelle emissioni retail, collocare titoli presso i clienti, custodirli nei dossier, inserirli nei fondi o nelle polizze. Sono funzioni diverse. Sommarle produrrebbe un totale privo di significato; osservarle una per una consente invece di capire in quanti passaggi della catena del finanziamento pubblico operano gli stessi intermediari.
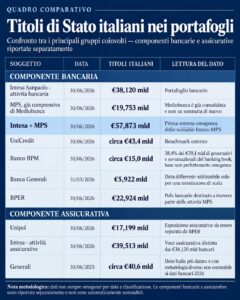
La prima fotografia riguarda soltanto i titoli sovrani italiani detenuti direttamente nei portafogli, mantenendo separate le componenti bancarie da quelle assicurative e segnalando dove i dati non sono perfettamente omogenei per data o classificazione.
Titoli di Stato ph press
Il primo dato omogeneo dello scenario Intesa-MPS è pari a 57,873 miliardi di euro: 38,120 miliardi riconducibili all’attività bancaria di Intesa e 19,753 miliardi a MPS, già comprensiva di Mediobanca. È circa 14,5 miliardi in più dei 43,4 miliardi indicati da UniCredit alla stessa data. Non significa che un gruppo da 57,9 miliardi possa controllare il debito pubblico italiano, la cui dimensione è enormemente superiore, né che la semplice detenzione di BTP attribuisca un potere politico. Significa una cosa più precisa: l’eventuale aggregazione concentrerebbe nello stesso gruppo una quantità di esposizione sovrana italiana sensibilmente superiore a quella oggi riferibile ai singoli concorrenti considerati nel confronto.
Se si aggiungesse Banco BPM soltanto come simulazione di scala, senza trasformare l’esercizio in un consolidato pro forma, i circa 15 miliardi di governativi italiani stimati nel suo banking book porterebbero il perimetro Intesa-MPS-Mediobanca vicino a 72,9 miliardi. Aggiungendo anche i 5,922 miliardi di Banca Generali, dato però riferito al 31 marzo e quindi non perfettamente omogeneo, si arriverebbe attorno a 78,8 miliardi. Sono numeri utili per capire l’ordine di grandezza delle operazioni oggi sul tavolo; non possono essere presentati come un dato contabile consolidato né come esposizione già esistente.
La stessa disciplina vale per le assicurazioni. I 39,513 miliardi di titoli sovrani italiani riconducibili alle attività assicurative di Intesa non possono essere sommati ai 38,120 miliardi del perimetro bancario come se fossero la stessa grandezza. Lo stesso vale per i 17,199 miliardi di Unipol e, a maggior ragione, per i circa 40,6 miliardi riferiti a Generali, dato più datato e costruito con metodologia differente. Tenerli distinti non riduce la portata dell’analisi: mostra che l’esposizione verso lo Stato attraversa contemporaneamente banche, assicurazioni e gestione del risparmio, senza gonfiare artificialmente un totale che non sarebbe tecnicamente difendibile.
Anche il polo destinato a ricevere una parte consistente degli asset MPS merita di essere osservato dalla stessa prospettiva. BPER dispone già di circa 22,924 miliardi di titoli emessi dallo Stato italiano, mentre Unipol presenta nel comparto assicurativo 17,199 miliardi di esposizione sovrana italiana. Le dismissioni previste per ridurre la concentrazione Intesa-MPS non trasferirebbero quindi filiali, clienti e raccolta verso un soggetto marginale, ma verso un altro polo nazionale già dotato di dimensione bancaria, assicurativa e distributiva rilevante. Anche qui le due esposizioni non vanno sommate meccanicamente: il dato importante è la presenza, nello stesso perimetro industriale, di più canali attraverso i quali il risparmio entra in rapporto con il finanziamento pubblico.
I titoli posseduti sono soltanto il primo livello. Mediobanca, oggi nel gruppo MPS, ha partecipato nel primo semestre come specialista a 30 sessioni d’asta. Nelle aste considerate il Tesoro ha collocato circa 206 miliardi di titoli e Mediobanca ne ha intermediato oltre il 4,5%, più di nove miliardi, partecipando inoltre come co-lead manager alle quattro emissioni sindacate del semestre. Quei nove miliardi non sono titoli che la banca detiene necessariamente e non vanno aggiunti ai 57,873 miliardi del portafoglio: misurano il ruolo dell’intermediario nel portare le emissioni dello Stato sul mercato primario.
Un’altra funzione è il collocamento presso i risparmiatori. Nel BTP Italia Sì distribuito fra il 15 e il 19 giugno, il Tesoro ha raccolto 8,842593 miliardi attraverso 281.140 contratti. Intesa Sanpaolo e UniCredit hanno operato come dealer, MPS e Banco BPM come co-dealer. Il ruolo di UniCredit, quindi, non è soltanto quello di grande detentore di governativi utilizzato come benchmark nella tabella: nelle emissioni retail può essere uno degli intermediari selezionati dal Tesoro per sostenere il collocamento e la liquidità del titolo. Non esiste però una ripartizione pubblica che consenta di attribuire gli 8,8 miliardi raccolti a ciascuna banca; trasformare l’intero importo in una quota di Intesa, UniCredit, MPS o Banco BPM sarebbe metodologicamente scorretto.
Ci sono poi i volumi che gli stessi gruppi dichiarano di aver collocato direttamente presso la clientela. Banco BPM ha comunicato 1,5 miliardi di collocamenti retail di BTP nel primo semestre 2026. Mediobanca Premier ha indicato nello stesso periodo circa 720 milioni di titoli collocati, di cui 334 milioni di BTP Valore e 199 milioni di BTP Italia Sì. Anche questi importi non si sommano ai portafogli proprietari: rappresentano titoli acquistati dalla clientela attraverso la rete. Ma proprio la distinzione fra proprietà, intermediazione e distribuzione rende più chiara la dimensione del rapporto fra gruppi bancari e Tesoro.
Questi numeri non autorizzano scorciatoie. Non dimostrano che una banca possa dettare la linea a un governo, né che ciò sia avvenuto. Ma mostrano quanto possa crescere l’interdipendenza fra un grande intermediario e lo Stato quando nello stesso gruppo si concentrano portafogli di titoli pubblici, partecipazione alle aste, reti distributive, risparmio amministrato, assicurazioni e credito. Più aumentano i punti di contatto, più una decisione pubblica che incida sulla banca può produrre effetti sul mercato dei titoli, sui risparmiatori e sulla stabilità finanziaria; e, specularmente, più diventa rilevante per lo Stato la solidità di quel gruppo. Non è una prova di condizionamento politico. È una concentrazione di funzioni che rende più stretto il rapporto fra potere finanziario e interesse pubblico e che, proprio per questo, merita di essere misurata prima che diventi strutturale.
La questione acquista un significato ulteriore alla luce della riforma del Golden Power entrata in vigore nel gennaio 2026. Nel settore finanziario, creditizio e assicurativo, quando un’operazione è soggetta anche alle autorizzazioni delle autorità europee competenti sugli aspetti prudenziali e concorrenziali, i poteri speciali non possono essere esercitati prima della conclusione di quei procedimenti. La stessa riforma ha inserito espressamente fra gli interessi tutelabili la «sicurezza economica e finanziaria nazionale», quando gli interessi essenziali dello Stato non risultino già adeguatamente protetti dalla regolazione di settore. Il Golden Power arriva quindi dopo, non prima, delle valutazioni specialistiche: non le sostituisce e non può essere usato per anticiparle.
La riforma riporta quindi il Governo nella partita soltanto al termine dei procedimenti specialistici e nei limiti stabiliti dalla legge. Da azionista, il MEF ha scelto di non partecipare all’assemblea del 29 ottobre; sul piano dei poteri speciali, invece, l’esecutivo potrà essere chiamato a valutare l’operazione se, concluse le verifiche prudenziali e concorrenziali, ricorreranno i presupposti normativi. Il dato da registrare è la distanza temporale fra due scelte istituzionali diverse: nel dicembre 2025 Giorgetti aveva collegato la quota residua del Tesoro a una logica strategica e alla sicurezza economica nazionale; nel settembre 2026 il MEF ha deciso di non esercitarla nel voto societario. Il Golden Power, se arriverà, sarà un procedimento distinto e successivo.
Intesa fonda la propria offerta su una tesi industriale nota: scala, investimenti, sinergie, rafforzamento nel wealth management e crescita della redditività. Sono obiettivi dichiarati dall’offerente, non risultati già acquisiti. Il loro valore va quindi confrontato con ciò che l’operazione richiede per essere realizzata: 635 filiali destinate a uscire dal perimetro, possibili ulteriori rimedi Antitrust, integrazione di attività bancarie e assicurative già fortemente sovrapposte e il rischio che una parte degli asset più redditizi debba essere ceduta proprio per ottenere le autorizzazioni. Quanto più profonde fossero le correzioni, tanto maggiore sarebbe la distanza fra il progetto presentato agli azionisti e quello che Intesa potrebbe effettivamente riuscire a chiudere.
Per MPS la situazione è diversa. Dopo il risanamento, il ritorno a una redditività elevata, il controllo di Mediobanca e la definizione di un piano industriale autonomo, Siena arriva a questa fase come soggetto capace di proporre aggregazioni proprie. Banco BPM allargherebbe rete, credito e raccolta; Banca Generali rafforzerebbe il wealth management; le sinergie dichiarate e la distribuzione straordinaria mostrano che la banca ha costruito una struttura economica specifica, non soltanto una reazione tattica all’OPAS. Le offerte restano complesse e dipendono dal voto degli azionisti, dalle adesioni e dalle autorizzazioni, ma la loro esistenza cambia la domanda industriale: non più se MPS debba semplicemente essere assorbita, bensì quale configurazione attribuisca maggior valore e maggiore autonomia agli asset che il Monte ha ricostruito.
Alla fine, i dossier non sono separati. Quote di credito e raccolta, gestioni patrimoniali, Generali, filiali da cedere, utili, titoli di Stato e ruolo nelle emissioni del Tesoro descrivono funzioni diverse che possono concentrarsi negli stessi centri decisionali. Nessuno di questi elementi, isolato, dimostra che l’OPAS Intesa-MPS debba essere vietata; ma nessuno consente neppure di trattare come accessorie le conseguenze competitive e industriali soltanto perché l’operazione promette più scala e sinergie.
Le prossime decisioni serviranno a misurare proprio questo. L’Antitrust dovrà stabilire quanta concorrenza reale resterebbe nei mercati interessati e quali rimedi sarebbero sufficienti; BCE e Banca d’Italia dovranno valutare i profili prudenziali; Consob la correttezza delle offerte e dell’informazione al mercato; IVASS gli aspetti assicurativi; il Governo potrà intervenire con i poteri speciali soltanto nei tempi e nei limiti previsti dalla legge. Gli azionisti, intanto, il 29 ottobre decideranno quali opzioni industriali lasciare aperte a MPS.
La misura finale del risiko non sarà quindi il numero di operazioni completate, ma ciò che resterà dopo: quante reti realmente autonome, quanti centri decisionali indipendenti, quale spazio competitivo nei territori, quale equilibrio fra banca, assicurazioni e risparmio e quanta parte delle funzioni finanziarie strategiche finirà concentrata negli stessi gruppi. Se il consolidamento produrrà efficienza senza impoverire queste alternative, saranno i dati a dimostrarlo. Se invece per realizzarlo serviranno cessioni sempre più profonde, riduzione dei concorrenti e trasferimento di valore verso pochi poli, la promessa di maggiore dimensione non basterà a chiudere il conto. È su questa verifica, non sul racconto dei vincitori e dei vinti, che si giocherà la parte decisiva dell’operazione.
Seguite La Sintesi sui nostri social!