

L’Italia si conferma un Paese a forte dipendenza estera, con l’importazione del 15-16% dell’elettricità complessiva e una quota di gas che copre il 51% del fabbisogno nazionale. Un quadro strutturale che condiziona il Prezzo Unico Nazionale (PUN), cioè il costo dell’energia all’ingrosso, ma che non si traduce in un impatto automatico per la totalità delle utenze domestiche. La componente energia, infatti, rappresenta poco più della metà dell’importo finale, affiancata dai costi per le reti di trasmissione — la cui tariffa nel 2025 è scesa dell’8% — e dagli oneri di sistema.
I dati Eurostat posizionano la bolletta media mensile delle famiglie italiane a quota 59 euro contro i 57 euro della media Eurozona. A schermare il 51% dei consumatori dalle oscillazioni di mercato sono stati i contratti a prezzo fisso, mentre la fine della maggior tutela ha esposto la fascia dei vulnerabili ai picchi del mercato spot. Come sottolineato nelle analisi di settore dedicate ai bilanci degli operatori, «dall’inizio del conflitto, l’aumento dei prezzi all’ingrosso determinato dalla crisi non è stato trasferito ai clienti finali attraverso un incremento dei prezzi fissi applicati a tali forniture. Di conseguenza, per questa componente del portafoglio, l’aumento dei prezzi di mercato non determina un incremento dei ricavi e non genera alcun extra-profitto». Ad appesantire i costi di approvvigionamento ha contribuito semmai la siccità, che ha ridotto la generazione idroelettrica costringendo il sistema a ricorrere a volumi sostitutivi di gas a quotazioni elevate.
Sblocco dei progetti e mappa delle rinnovabili
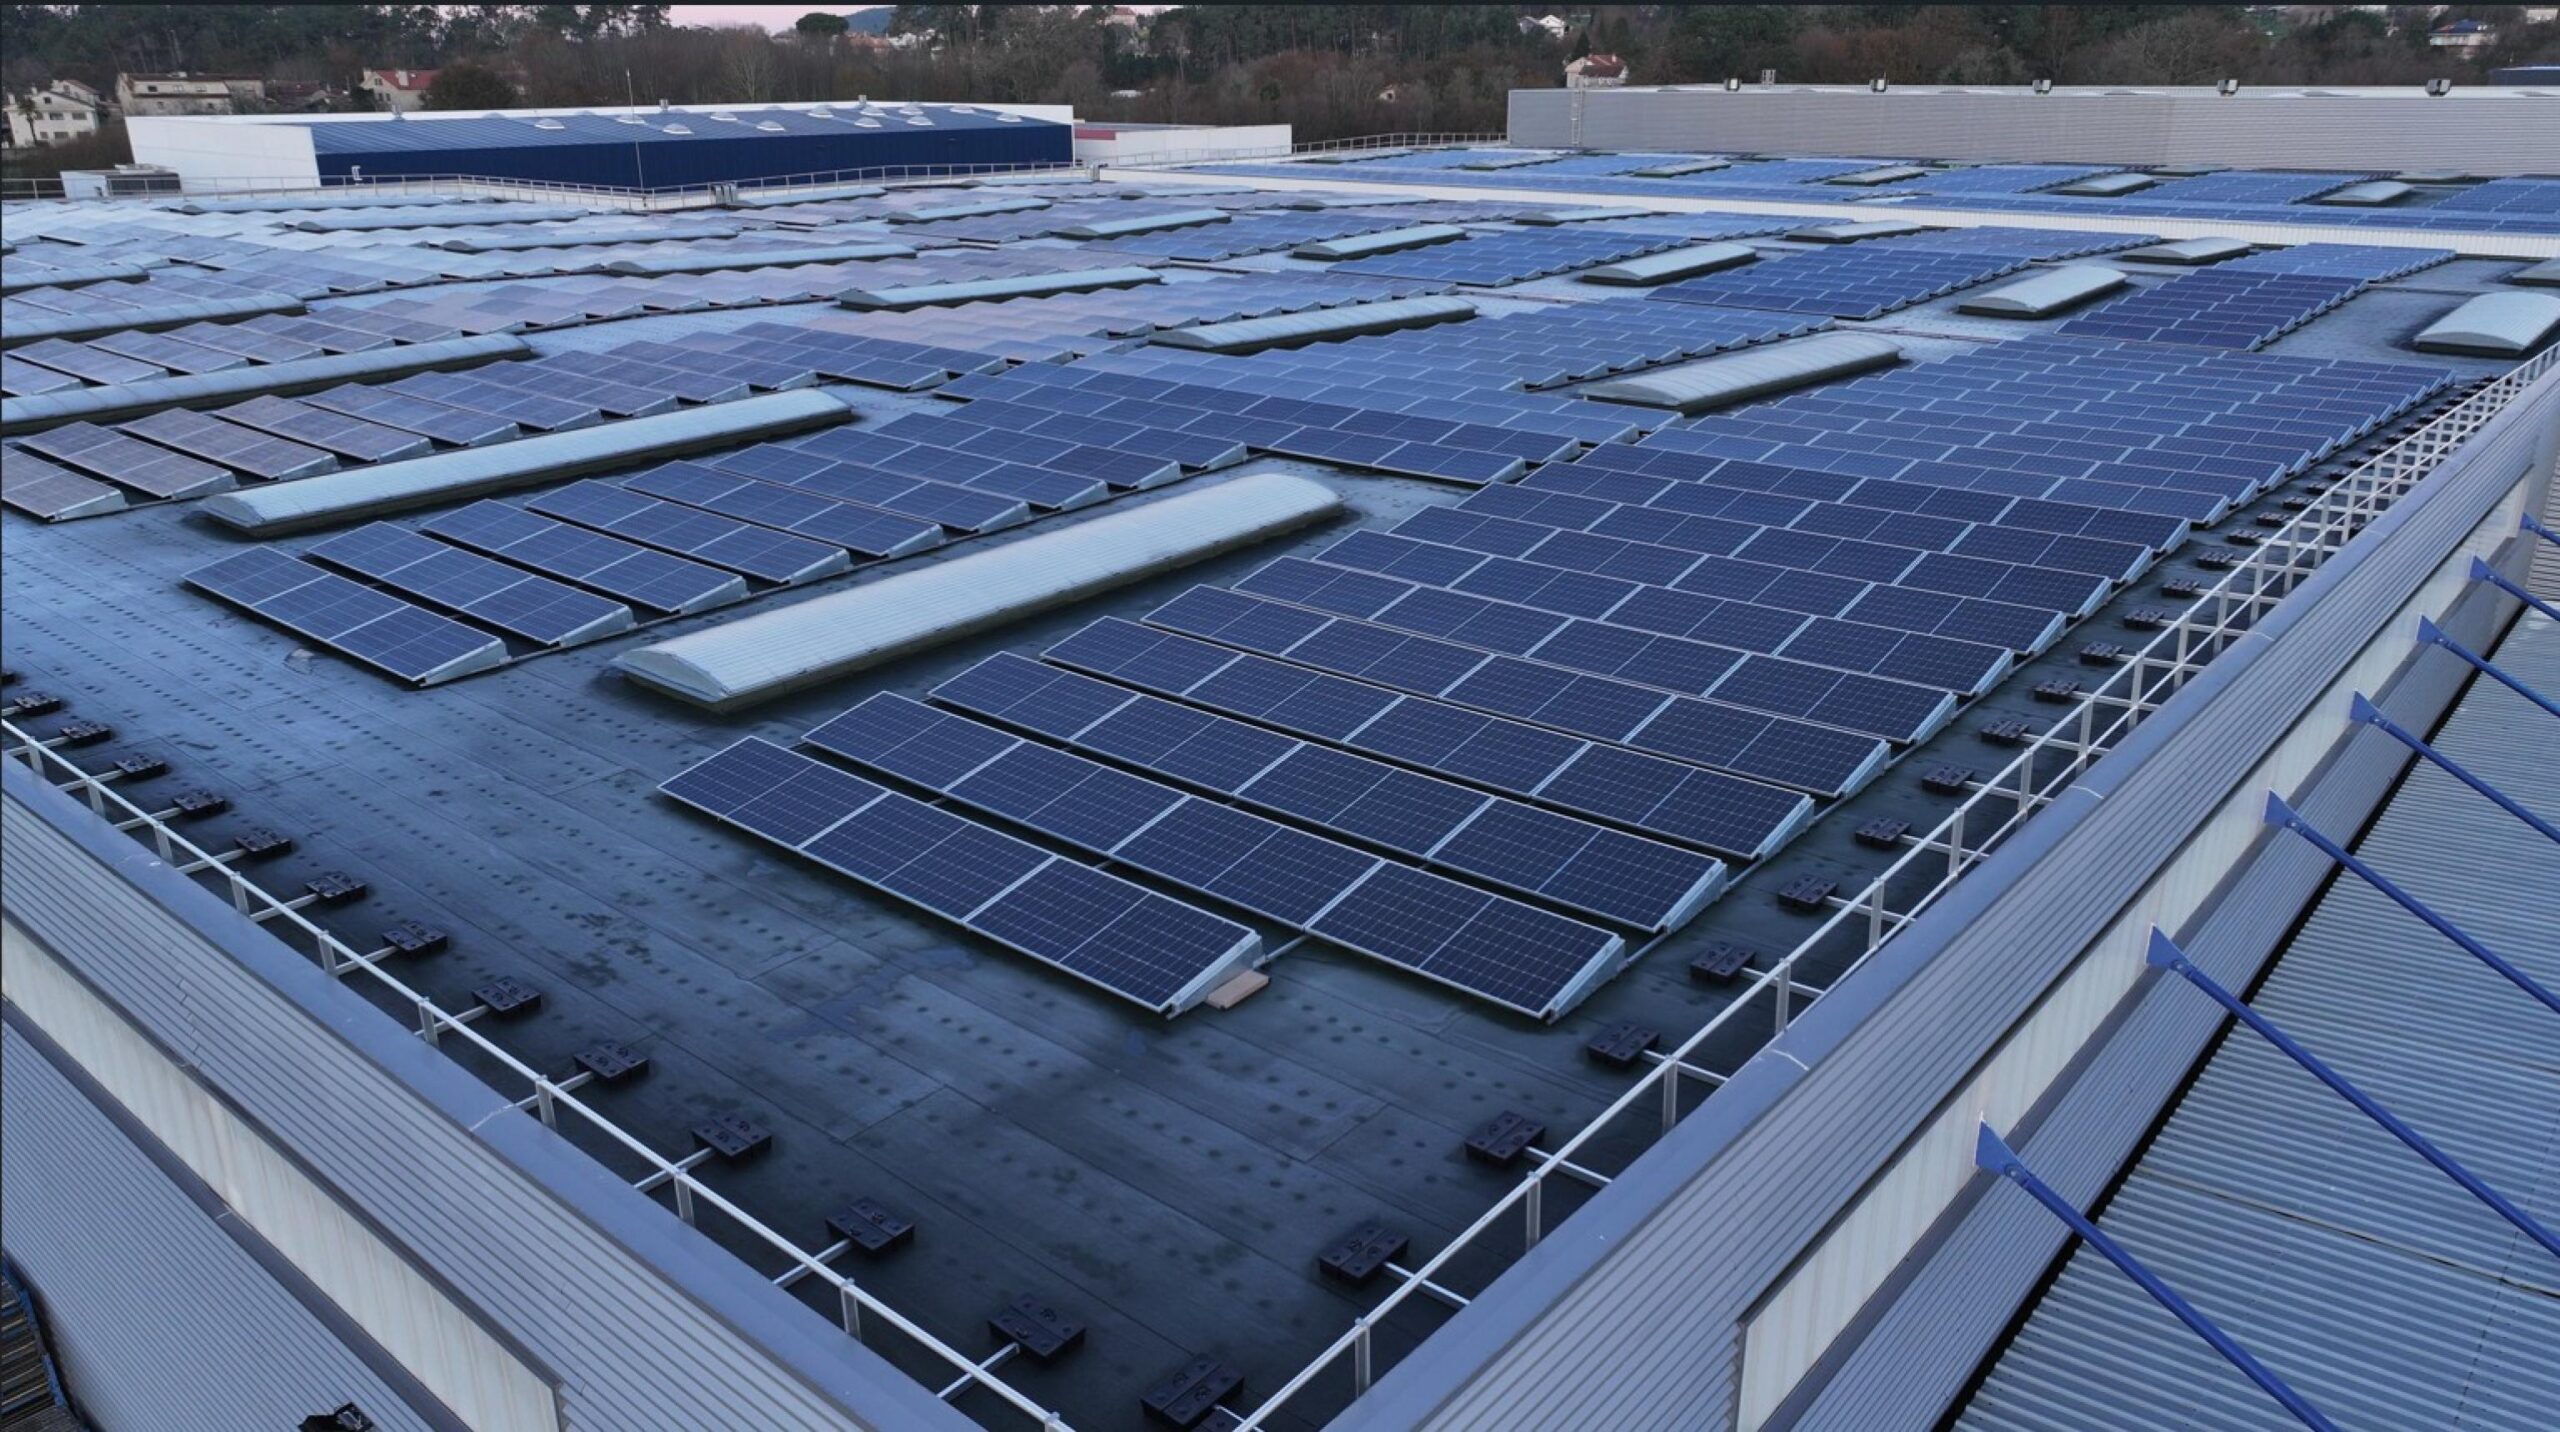
L’accelerazione sulle fonti rinnovabili rappresenta lo strumento principale per abbassare il costo all’ingrosso dell’energia. Nel Paese figurano oltre 150 GW di impianti in attesa di autorizzazione finale. I dati forniti da Terna evidenziano forti difformità territoriali sul fronte del burden sharing: i ritardi più marcati si concentrano in Regioni guidate dal centrosinistra come Sardegna, Toscana, Puglia e Umbria, a fronte delle performance avanzate registrate da Lombardia, Piemonte, Veneto e Friuli Venezia Giulia.
Per assicurare la continuità del sistema e superare la discontinuità di solare ed eolico, lo sviluppo produttivo necessita dell’integrazione di sistemi di accumulo a batteria (BESS) e di una rete infrastrutturale capace di trasferire l’energia prodotta nel Mezzogiorno verso i centri di consumo del Nord. Un settore che, secondo le rilevazioni TEHA, rappresenta la prima filiera industriale per investimenti in Italia e la seconda per valore della produzione, con proiezioni che vedono 200 miliardi di investimenti aggiuntivi al 2035 e un valore d’indotto pari al 4,4% del PIL.
Le precondizioni per il ritorno al nucleare
Accanto alle fonti pulite tradizionali, il dibattito energetico include l’opzione del nucleare di nuova generazione per diversificare il mix di carico di base e diminuire l’impiego del metano. I tempi operativi restano legati alle valutazioni di Nuclitalia — la compagine societaria partecipata al 51% da Enel, al 39% da Ansaldo Energia e al 10% da Leonardo — sulle tecnologie disponibili e la sostenibilità economica dei progetti.
La fattibilità di un programma nucleare in Italia richiede l’insediamento di una governance tecnica dedicata e autonoma: «La prima condizione è la creazione di un’Autorità nazionale per la sicurezza dotata delle più elevate competenze tecniche. La sua composizione dovrebbe essere indipendente dalla politica e la guida affidata esclusivamente a ingegneri nucleari con una comprovata esperienza nel settore». Sotto il profilo finanziario, la realizzazione degli impianti richiederebbe modelli di partnership pubblico-privata per coprire l’alto capitale iniziale, con ricadute dirette sull’industria manifatturiera e impiantistica nazionale.